Екологічний податок як інструмент екологічного регулювання в україні
викладач фінансово-економічних дисциплін Вінницький технічний коледж
Українець Наталя Василівна
викладач фінансово-економічних дисциплін Вінницький технічний коледж
Екологічний податок як інструмент екологічного регулювання в україні
Головні проблеми сучасного стану досліджуваної сфери. Екоподаток
– обов’язковий платіж, що сплачується з фактичних обсягів різних викидів, скидів, розміщення відходів у довкіллі. Ставка екологічного податку на викиди СО2 в Україні одна з найнижчих у світі. Для прикладу, в Польщі, яка встановлює мінімальну ставку в Європі, вона дорівнює 1 євро за тонну, а в нашій державі – це лише 10 грн за тонну. Пильна увага світової спільноти до незадовільного стану навколишнього середовища та екологічних проблем зумовила необхідність визначення економічних механізмів та інструментів формування екологічної політики, адже збереження довкілля є важливим елементом економічної стабільності держави.
В умовах необхідності здійснення економічних реформ зростає значення вдосконалення податкової політики, за допомогою якої держава впливає на ринкову економіку. Податкова система є складовою державного регулювання економіки й соціальних процесів, відображає інтереси держави, суб’єктів підприємництва та громадян.
Суми видатків зведеного бюджету України на охорону навколишнього природного середовища повинні відповідати податковим надходженням з екологічного податку в регіонах України, оскільки в протилежному випадку можна стверджувати про необґрунтованість розміру ставок екологічного податку, а саме про їх заниження в певних регіонах, оскільки їх розмір не забезпечує дохідну частину відповідних бюджетів на достатньому рівні для виконання покладених на них завдань.
Оскільки розмір сплаченого екологічного податку є прямим відображенням завданої шкоди навколишньому природному середовищу, а впровадження даного податку покликане покращити та відновити екологічний складник, то теоретично сума бюджетних витрат на таке відновлення не повинна бути меншою за сплачену на даній території суму екологічного податку.
Виклад основного матеріалу дослідження. У Європейських країнах екологічний податок стягується з підприємств, що забруднюють середовище (найчастіше великі підприємства, металургійної, хімічної промисловості). Отримані кошти йдуть на вирішення екологічних проблем: будівництво очисних споруд (води, повітря і таке інше), безпечної утилізації відходів, збереження природних заповідників, флори, фауни, ландшафтні роботи і так далі. В Україні така практика також розписана на рівні законів, але з певними нюансами. За даними Державної податкової служби, екоподаток в нашій країні зараз стягується в такій пропорції:
- якщо джерело двоокис вуглецю, то податок перераховується до загального фонду держбюджету в розмірі 100 %;
- якщо інші види забруднюючих речовин: 45 % податку — до загального фонду держбюджету і 55 % — до спеціального фонду місцевого бюджету.
Тобто де-факто: 45 % йде до держбюджету, 55 % — в спецфонд місцевих бюджетів. На місцевому рівні гроші розподіляються за принципом 30/25 — в обласний та до місцевих бюджетів відповідно. Одна з головних проблем нинішньої системи — кошти на рівні державного бюджету йдуть в загальний фонд, на місцевому рівні — в цільові. Найчастіше гроші «розмиваються», йдуть не на прямі екологічні проекти, а на ремонт каналізації, або інші комунальні об'єкти.[1]
Тобто, в Україні статистичні дані свідчать про відсутність залежності розподілу витрат на здійснення охорони навколишнього природного середовища від розміру акумульованого екологічного податку певного регіону та рівня життя. Так, наприклад, у регіонах країни, де рівень життя досить високий, витрати на здійснення охорони навколишнього природного середовища можуть удвічі перевищувати розмір екологічного податку. Отже, спостерігається невиконання головного призначення екологічного податку в конкретному регіоні країни.
Враховуючи вищесказане, ми визначили основні напрями вдосконалення системи справляння екологічного податку в Україні (див.Табл.1).
Таким чином, виникає необхідність у розгляді перспективи впровадження диференціації ставок екологічного податку за регіонами. Так, ставки мають бути вищими у більш «забруднених» регіонах, що дасть змогу швидше покращити екологічне становище на даних територіях та стимулювати суб’єктів господарювання до придбання більш екологічно безпечного обладнання чи застосування більш екологічно безпечних технологій виробництва продукції.
Окрім того, екологічне оподаткування України характеризується відсутністю підвищення ставок екологічного податку в разі здійснення забруднення навколишнього природного середовища понад установлені ліміти (до прийняття Податкового кодексу України діяла норма, яка передбачала десятикратне збільшення нормативу в разі перевищення лімітів викидів забруднюючих речовин). Застосування підвищених ставок за понадлімітне забруднення широко використовується країнами ЄС, окрім того, деякими з них встановлено не лише коефіцієнти кратності за таке забруднення, а й взагалі оподаткування здійснюється за прогресивною шкалою: чим більше викидів, тим вища ставка екологічного податку.
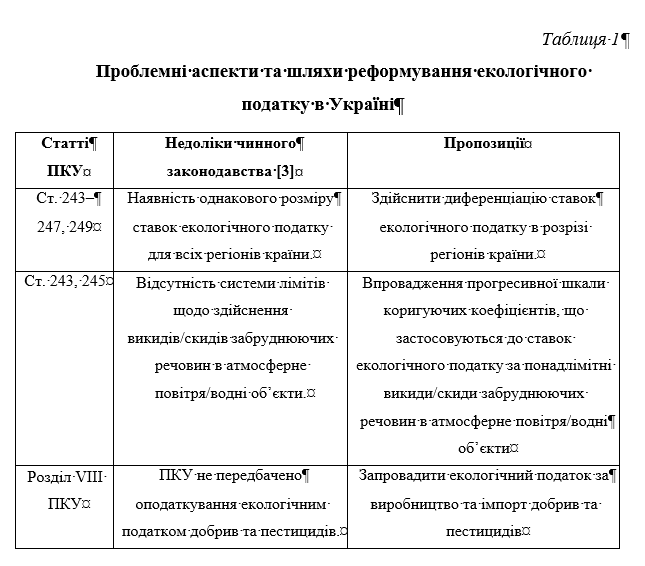
Для стимулювання господарюючих суб’єктів до зниження обсягів забруднення навколишнього природного середовища та для покриття завданих збитків повною мірою пропонується повернути до українського законодавства систему лімітів із застосуванням прогресивної шкали ставок до понадлімітного забруднення та здійснення щоквартальної індексації ставок екологічного податку з урахуванням індексу інфляції станом на кінець звітного кварталу.
Враховуючи те, що Україна є аграрною країною, актуальності набуває питання запровадження досвіду країн ЄС щодо податку на добрива та пестициди. Використання добрив має негативні наслідки, оскільки добрива можуть потрапляти до ґрунтових вод і робити її непридатною до споживання. Крім того, у разі порушення технології застосування добрив в атмосферне повітря надходять азот та інші забруднюючі речовини, а ґрунти можуть стати непридатними для сільськогосподарського використання. У разі використання пестицидів забруднюється атмосферне повітря шляхом надходження до нього токсичних речовин. Окрім того, пестициди вбивають мікроорганізми, що містяться у землі, що також впливає на родючість ґрунтів.
Проте основним напрямом реформування в даному питанні, на нашу думку, є переведення екологічного податку в розділ місцевих і створення цільових фондів які будуть наповнюватись за рахунок таких податкових надходжень, а кошти з таких фондів будуть направлені на вирішення екологічних проблем відповідного регіону. Так наприклад, такі кошти можуть бути спрямовані на будівництво заводів з переробки сміття, фінансування органів контролю за екологічним станом, проведення процедур з відновлення екологічного стану країни тощо.
Доцільність застосування даної реформи визначається, з однієї сторони, стимулюванням платника податку до позитивного та відповідального ставлення до навколишнього середовища, а з другої – наповненням місцевих бюджетів та, відповідно, спрямуванням таких коштів та покращення екологічного стану відповідного регіону.
Висновки та пропозиції. Екологічний податок є дуже гарним інструментом екологічного регулювання в Україні, але реформування екологічного податку стає необхідністю і, на нашу думку, передбачає:
- включення екологічного податку до складу місцевих;
- здійснення диференціації ставок екологічного податку в розрізі областей (міст, селищ, сіл) країни.
- впровадження прогресивної шкали коригуючих коефіцієнтів, що застосовуються до ставок екологічного податку за понадлімітні викиди/скиди забруднюючих речовин в атмосферне повітря/водні об’єкти
- запровадження екологічного податку за виробництво та імпорт добрив та пестицидів
Список використаної літератури:
- Екологічний податок — 2021: ДПС про порядок справляння. Вісник №1. URL: http://www.visnuk.com.ua/uk/news/100022198- ekologichniy-podatok-2021-dps-pro-poryadok-spravlyannya (дата звернення 24.07.2021)
- Екологічний податок в Україні: як фіскальний інструмент перетворити в інструмент покращення стану довкілля. ECOBUSINESS
№ 10. URL: https://ecolog-ua.com/news/ekologichnyy-podatok-v-ukrayini-yak- fiskalnyy-instrument-peretvoryty-v-instrument (дата звернення 24.07.2021)
- Податковий кодекс України: Закон України від 02.12.2010 р. № 2755-VI. Дата оновлення 07.2021. URL: https://zakon.rada.gov.ua/laws/show/2755-17#Text (дата звернення 24.07.2021)